8 mois après le début du blocage du détroit d’Ormuz, l’espoir d’une résolution rapide du conflit s’est définitivement envolé. Après le pétrole, la hausse des prix des énergies se propage désormais au gaz naturel et à l’électricité. Avec une même question clé : comment concilier sécurité d’approvisionnement, protection des consommateurs les plus vulnérables et accélération de la décarbonation pour gagner en résilience et en souveraineté énergétique ? En misant sur des aides ciblées pour les consommateurs vulnérables et le soutien à l’électrification, l’approche développée par la France affiche une nette évolution par rapport à la précédente crise énergétique, en grande partie motivée par la contrainte budgétaire. Mais de nombreux défis subsistent pour concrétiser son ambition.
Une crise installée durablement et qui touche désormais toutes les énergies
Comme évoqué dans un précédent billet de blog (Iddri, 2026a), la crise du détroit d’Ormuz se caractérise depuis le début par un haut niveau d’incertitude sur l’évolution des prix des énergies fossiles. Huit mois plus tard, la situation s’est visiblement détériorée :
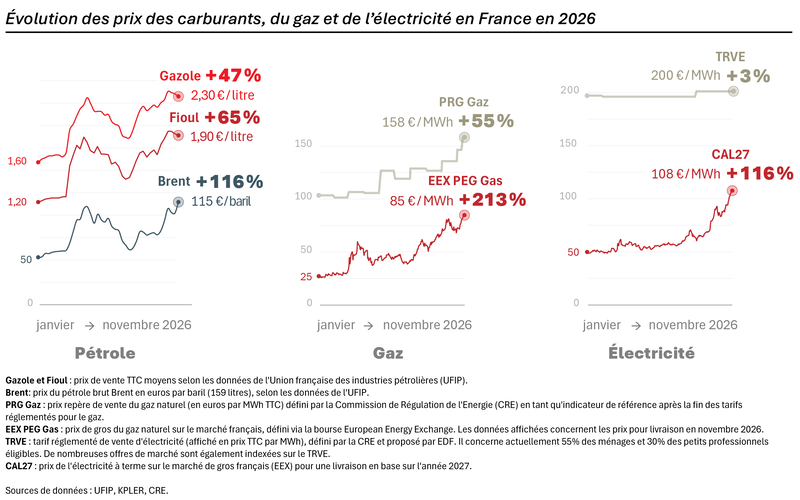
- Les prix des carburants se sont installés durablement au-dessus de 2 € le litre, avec un maximum de 2,38 € par litre pour le gazole en septembre 2026 (+50 % par rapport à janvier), et rien ne laisse à ce stade présager un retour aux niveaux pré-crise. La même dynamique s’observe pour le fioul domestique, avec une hausse de 65 % par rapport au début de l’année.
- L’arrêt des flux de gaz naturel liquéfié via Ormuz, associé à l’attentisme dans le remplissage des stockages, a conduit à une nouvelle hausse substantielle des prix du gaz sur le marché de gros (doublement entre janvier et octobre), tandis que les tarifs finaux ont augmenté de 55 %, sur la base du prix de référence défini par la Commission de régulation de l’énergie.
- Longtemps imperméable à cette crise avec un niveau de prix largement inférieur aux pays voisins, le marché de l’électricité français affiche désormais un doublement des prix à terme pour l’année 2027 sur le marché de gros, lié à une diversité de facteurs1. Si l’impact sur les prix des consommateurs devrait rester limité à court terme, la perspective d’une nouvelle hausse du tarif réglementé prévue pour février 2027 (faisant suite à celle d’août 2026) enverrait un signal défavorable pour la dynamique d’électrification.
Selon les données de l’outil de suivi mis en place par l’Institut Jacques Delors, le surcoût de cette crise en matière d’importations d’énergies fossiles a déjà dépassé les 100 milliards d’euros pour l’Union européenne entre mars et septembre 2026. Auxquels il faut ajouter les plus de 33 milliards d’euros d’aide publique engagés par les États membres pour limiter l’impact sur les consommateurs2.
Le changement d’approche de la France
2026 marque une nette évolution dans la posture du gouvernement français face à la crise énergétique. Durant la précédente crise de 2022 à 2024, le bouclier tarifaire déployé pour bloquer les prix de l’électricité, du gaz et des carburants pour l’ensemble des consommateurs avait généré une dépense publique brute de 72 milliards d’euros. Bien qu’efficace pour enrayer la spirale inflationniste, ce dispositif au coût budgétaire colossal a pu être critiqué pour son manque de ciblage et d’efficience budgétaire et ses incohérences sur le plan économique, social et environnemental (Rüdinger, 2023). Sans oublier que l’effort budgétaire s’était exclusivement focalisé sur la limitation de l’impact sur les factures à court terme, aggravant le déficit public et la capacité à financer l’investissement dans la transition pour ainsi réduire les vulnérabilités face aux crises futures3. Comme le démontre une nouvelle note de l’Institut Mobilité en Transition, une majorité de mesures proposées dans le débat actuel (à l’instar de la réduction du taux de TVA ou du blocage des prix sur toutes les énergies) reviendraient à reproduire ces mêmes défauts.
Tirant les enseignements de la précédente crise, et surtout confrontée à une contrainte budgétaire accrue, la France a choisi une approche différente en 2026, autour de deux axes forts : en premier lieu, un ciblage des aides financières sur les consommateurs les plus vulnérables, avec un coût significativement plus faible que la plupart des pays voisins4 ; en second lieu, l’élaboration du premier plan d’électrification national en Europe, publié trois mois avant son pendant européen. Et les résultats sont encourageants : la France affiche la croissance de la part de marché des véhicules électriques la plus spectaculaire en Europe, avec plus de 40 % des véhicules neufs en septembre. Une tendance similaire s’observe sur les pompes à chaleur5.
Tout en restant perfectible, l’approche française illustre qu’il est possible de dépasser le faux dilemme entre « fin du mois » et « fin du monde », grâce à des aides ciblées pour le paiement des factures et pour garantir l’accessibilité de la transition. Le leasing social pour les véhicules électriques est devenu une référence en Europe. 80 % des rénovations performantes aidées par le dispositif MaPrimeRénov concernent des ménages modestes (19 %) et très modestes (61 %). La nouvelle « offre intégrée » pour les pompes à chaleur se veut également pionnière, grâce à une solution clé en main combinant le financement de l’équipement par un tiers avec un contrat d’entretien et de garantie de performance et un prix garanti pour l’électricité consommée sur 3 ans. Enfin, le lancement des « territoires d’électrification » constitue une approche intéressante pour traiter la question de l’avenir des infrastructures de réseaux en lien avec la sortie du gaz et du fioul à l’échelle locale.
Trois défis à surmonter pour sortir de la crise par le haut
La France dispose aujourd’hui de nombreux atouts pour devenir – plus vite que d’autres voisins – une « électro-puissance », à commencer par une électricité déjà décarbonée, abondante et compétitive et une stratégie ambitieuse en matière d’électrification des usages. Mais pour concrétiser le tir, trois défis doivent être surmontés.
Le premier concerne la capacité à générer un réel changement d’échelle dans le déploiement des solutions de transition6, ce qui implique d'accroître substantiellement les moyens financiers associés. La stratégie pluriannuelle des financements de la transition écologique 2026 souligne qu’il faudrait plus que doubler les investissements annuels dans la décarbonation, notamment dans les bâtiments et la mobilité. Face à ce besoin, deux pistes complémentaires doivent être poursuivies : d’une part la mobilisation de nouveaux fonds publics ; et d’autre part le renforcement des signaux économiques permettant d’améliorer l’attractivité des investissements, à commencer par le prix du carbone et de l’électricité.
En lien avec ce premier point, le second défi concerne la nécessité d’un nouveau leadership européen pour aligner les signaux économiques sur une stratégie d’électrification ambitieuse, à commencer par la défense d’un projet de réforme ambitieux du marché carbone européen (Iddri, 2026b). En effet, celui-ci a le mérite de répondre aux deux enjeux, en constituant à la fois un levier de financement massif pour la transition (et notamment pour la décarbonation et l’électrification de l’industrie; Iddri-Agora, 2026) et un signal-prix essentiel pour déclencher les investissements, qui renforce au passage l’avantage compétitif des pays les plus avancés en la matière.
Enfin, face au risque renouvelé d’une hausse des prix de l’électricité, le troisième défi concerne le besoin de définir un véritable pacte pour l’électrification à l’échelle nationale et idéalement européenne. Ce pacte devrait notamment servir à définir des garanties crédibles sur la capacité de la puissance publique à stabiliser les prix de l’électricité pour l’ensemble des consommateurs, en jouant sur plusieurs leviers complémentaires :
- la généralisation des contrats pour la différence pour l’ensemble de la production bas-carbone (nucléaire et renouvelables), indispensable pour transmettre la stabilité des coûts de la production bas-carbone aux consommateurs ;
- une planification cohérente de la fiscalité de l’énergie assurant - en phase avec les nouvelles orientations européennes - que l’électricité soit moins taxée que les énergies fossiles, et permettant de répondre à la peur d’un potentiel « piège fiscal » soulevée par la crainte d’une hausse future des taxes sur l’électricité en compensation de l’érosion des recettes sur les énergies fossiles (carburants en particulier) liée à la stratégie de décarbonation (IMT, 2026) ;
- la mise en œuvre d’un bonus social électrique en tant qu’aide ciblée au pouvoir d’achat pour compenser la hausse des prix des énergies (carburants, gaz, potentiellement électricité) pour les ménages vulnérables, tout en donnant un signal politique fort en soutien de l’électrification ;
- une réforme de la tarification de l’électricité visant à développer les flexibilités de la consommation d’électricité, indispensable pour réduire les coûts du système électrique et les factures pour les consommateurs7.
Tenir ce cap en matière de gestion de crise s’apparente à un exercice d’équilibriste, d’autant plus à l’approche des échéances électorales à venir, qui renforcent la pression pour des solutions de court terme déployées à grande échelle. Mais ce test de crédibilité pour les stratégies de transition dépasse largement les frontières nationales. À l’heure où l’électrification s’impose progressivement comme l’un des piliers de la transition énergétique mondiale, et devrait occuper une place centrale dans les discussions de la COP 31 en Turquie, la réussite – ou l’échec – de cette stratégie sera scrutée bien au-delà du continent. Dans un contexte de permacrise et de tensions géopolitiques accrues, la France et l’Europe doivent faire face à ce choix : devenir des électro-puissances ou subir toujours plus les rapports de force des puissances fossiles tout en laissant cette place à d’autres.
- 1
Grâce à une production nucléaire et renouvelable (hydraulique, solaire, éolien) très abondante, le marché de l’électricité français s’est montré très résilient face à la hausse des prix du gaz sur le premier semestre 2026 avec un niveau de prix de 50 à 55 €/MWh pour les contrats 2027. La hausse des prix s’explique notamment par l’impact des canicules sur la production hydro (-30 % par rapport à l’année précédente) et sur la disponibilité des centrales nucléaires, par ailleurs affectées par des retards de travaux d’entretien. L’ensemble de ces éléments réduit la flexibilité du système à court et moyen terme, laissant craindre un recours accru aux centrales à gaz (dont les coûts de production ont doublé).
- 2
Pour la France, les données de conjoncture énergétique du SDES font apparaître une hausse des importations de produits pétroliers de 6,6 Md€ entre janvier et août 2026 par rapport à la même période de l'année précédente, tandis que la dépense liée aux aides publiques se chiffre à 1,4 milliard d'euros à la mi-septembre.
- 3
Durant la crise énergétique de 2022 à 2024, l’Iddri avait notamment formulé une proposition simple : « 1 euro = 1 euro », visant à garantir un effort public équilibré entre l’aide au paiement des factures et le soutien à l’accélération des politiques de transition.
- 4
Selon l’outil de suivi de l’Institut Jacques Delors, l’aide publique déployée face à la crise s’élève à ce stade à 1,4 milliard d’euros en France, contre 4,1 milliards en Allemagne et 12 milliards en Espagne, pour des aides non ciblées (réduction de TVA et autres taxes). À raison de 15 000 km annuels avec une consommation de 6 litres aux 100 km, les 2 x 100 € d’aide « grands rouleurs » en France correspondent à une réduction équivalente à 22 centimes par litre sur l’année (et 40 centimes par litre en ne considérant que 8 000 km de trajets professionnels).
- 5
Selon les données de marché publiés par la fédération Uniclima, les ventes de pompes à chaleur (PAC) air-eau ont augmenté de 20 % au premier semestre 2026, tandis que les PAC air-air affichent une hausse de 44 %. À l’inverse, le marché des chaudières gaz affiche une baisse de 23 % par rapport au premier semestre 2025.
- 6
À titre d'illustration, l'objectif français de 66 % de véhicules électriques (VE) dans les immatriculations neuves en 2030 (et 15 % du parc roulant) implique la vente d'environ 1 million de VE par an d'ici 2030, contre 327 000 VE en 2025 et probablement plus de 500 000 VE en 2026. Pour les pompes à chaleur (PAC), la stratégie française cible 9 millions d'unités en 2030 (contre 3,5 millions actuellement), soit un peu plus de 1 million de PAC à installer par an, contre 182 000 en 2025 (hors PAC air-air). Sur l'ensemble de l'économie, la 3e Programmation pluriannuelle de l’énergie (PPE 3) prévoit une trajectoire de hausse de la consommation d'électricité de l'ordre de 10 à 15 TWh par an (contre à peine 2 TWh d'augmentation en 2025), soit l'équivalent de la production de 2 réacteurs EPR chaque année.
- 7
Sur la base de la proposition formalisée par Avenirs énergétiques, cette réforme pourrait notamment viser à doubler le nombre d’heures creuses et à réduire de moitié le nombre d’heures pleines, en passant de 8 heures creuses et 16 heures pleines actuellement à 16 heures creuses et 8 (voire 6) heures pleines, concentrées sur les pointes du matin et du soir. En échange de quoi il serait possible de renforcer l’écart tarifaire entre les heures pleines et creuses afin d’encourager la généralisation du pilotage des usages qui peuvent être décalés.
